
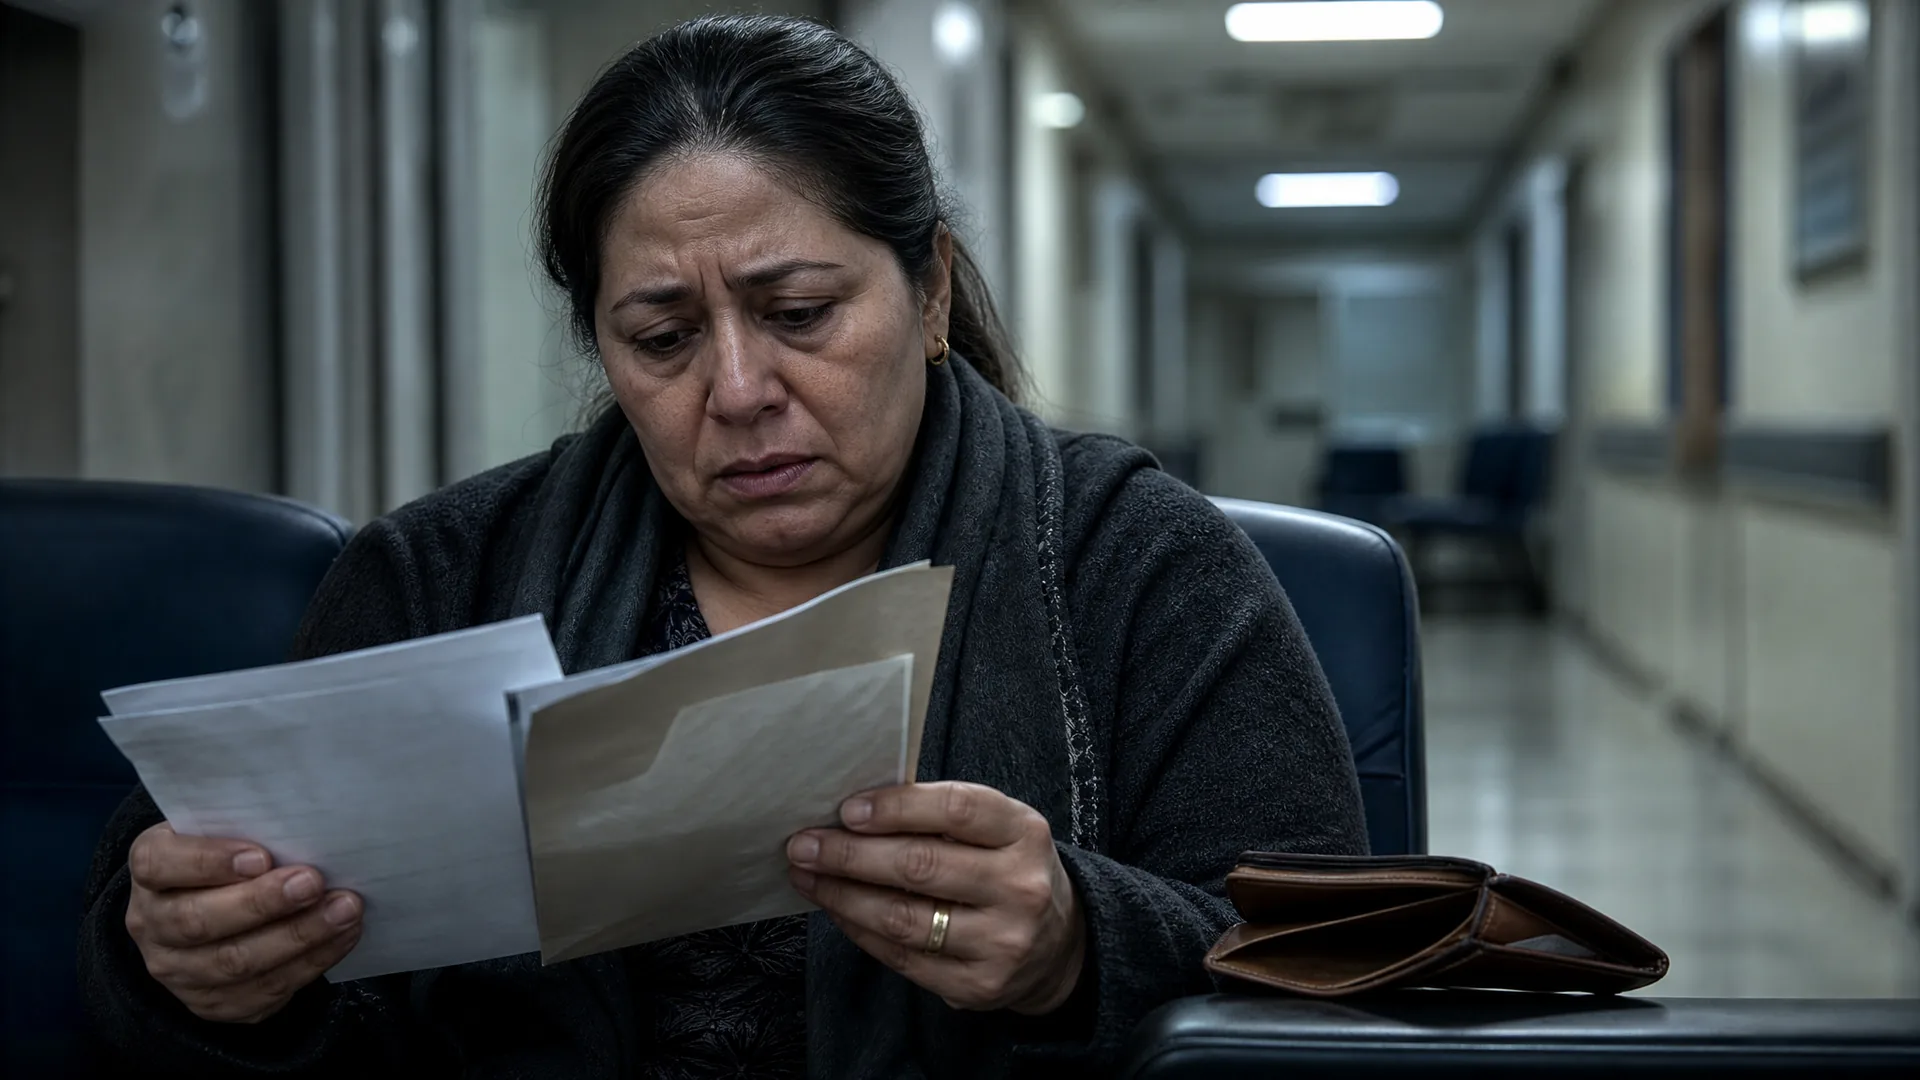
Suena así casi siempre: un dolor que no cede, una llamada a las tres de la mañana, una ambulancia. En cuestión de horas, una urgencia de salud se convierte en una urgencia financiera. Nadie planea enfermarse. Pero muchas familias mexicanas sí planean, sin saberlo, enfrentar ese momento sin ningún respaldo. Este artículo no busca asustarte con generalidades. Quiero mostrarte cifras reales de hospitalización, cirugía y tratamiento de cáncer en México. Así entenderás con claridad las consecuencias de no tener seguro de gastos médicos mayores y qué puedes hacer al respecto hoy mismo.
¿Qué pasa realmente cuando no tienes seguro de gastos médicos mayores?
Cuando no tienes una póliza vigente, tú absorbes cada peso del tratamiento. No hay una aseguradora negociando tarifas, ni una suma asegurada respaldando la factura. El hospital privado cobra por adelantado o exige un depósito de garantía antes de admitir al paciente. Si no puedes cubrirlo, terminas en el sistema público, con sus propios tiempos y limitaciones, o endeudado desde el primer día.
Las consecuencias de no tener seguro de gastos médicos mayores más comunes en familias mexicanas
En la práctica, veo el mismo patrón una y otra vez. La familia usa sus ahorros líquidos en los primeros días. Después recurre a tarjetas de crédito con tasas altas. Si el tratamiento se alarga, sigue la venta de un auto, un préstamo con familiares o, en los casos más graves, el retiro de dinero de la AFORE antes de tiempo. Cada una de estas salidas resuelve el problema inmediato. Pero abre otro a mediano plazo: menos retiro, más deuda, menos patrimonio.
Por qué el “no me va a pasar a mí” es el error más caro
Nadie elige el día de un accidente o un diagnóstico. Por eso el cálculo de “probablemente no lo necesite” es el más costoso que existe en finanzas personales. El seguro de gastos médicos mayores no se contrata cuando ya hay síntomas. Se contrata antes, cuando la salud todavía permite acceder a coberturas amplias y sin restricciones por preexistencias.
Cuánto cuesta una hospitalización sin seguro en México
Antes de hablar de soluciones, hablemos de números. Es la única forma de dimensionar el riesgo financiero sin seguro médico de manera honesta.
Costo hospitalización privada México: cuartos, terapia intensiva y honorarios médicos
El costo de hospitalización privada en México varía mucho según la ciudad, el hospital y la complejidad del caso. Un cuarto estándar por noche ya representa un gasto considerable. Pero la cifra se dispara cuando el paciente requiere terapia intensiva. Una estancia de varios días en terapia intensiva en un hospital privado de México puede superar fácilmente el millón de pesos cuando se suman honorarios médicos, medicamentos de especialidad y estudios de imagen.
A eso hay que sumar los honorarios del cirujano, del anestesiólogo y de cualquier médico especialista que participe. En México, estos honorarios casi siempre se facturan por separado del hospital. Así que la pregunta de cuánto cuesta una hospitalización sin seguro no tiene una sola respuesta. Tiene tantas respuestas como especialistas, días de estancia y complicaciones aparezcan en el camino.
Gastos que nadie contempla: medicamentos, estudios y material de curación
Aquí está la parte que sorprende a la mayoría de las familias: la cuenta final rara vez se limita al cuarto y la cirugía. Los medicamentos intrahospitalarios, los estudios de laboratorio, las tomografías, el material de curación y los insumos quirúrgicos se suman día a día. En procedimientos con implantes, prótesis o equipo especializado, este rubro puede igualar o superar el costo de la propia hospitalización. Sin una póliza que negocie tarifas y cubra estos conceptos, cada uno de ellos llega directo a tu bolsillo.
El caso del cáncer: cuánto cuesta un tratamiento oncológico sin seguro
Pocas palabras generan tanto miedo financiero como “cáncer”. Y con razón: es uno de los escenarios donde la brecha entre tener y no tener seguro se vuelve más evidente.
Cirugía, quimioterapia y radioterapia: la suma que pocos calculan
Un tratamiento oncológico no es un solo evento, sino una secuencia. Empieza con estudios de diagnóstico, sigue con cirugía y, en muchos casos, continúa con quimioterapia, radioterapia o ambas. Cada etapa tiene su propio costo, y ese costo se acumula durante meses. Un tratamiento oncológico completo, con cirugía, quimioterapia y radioterapia, en un hospital privado mexicano puede acumular gastos de varios cientos de miles hasta más de un millón de pesos a lo largo del tratamiento.
Tratamientos prolongados y medicamentos de patente de alto costo
Lo que más eleva la cifra son los medicamentos biológicos o de patente, recetados en muchos protocolos oncológicos modernos. Estos fármacos suelen tener un costo mensual alto y se administran durante varios ciclos. El costo del tratamiento de cáncer en México sin seguro se convierte entonces en un gasto sostenido, no en un pago único. Es exactamente el tipo de escenario para el que existe la cobertura de gastos médicos mayores: proteger contra un gasto que se prolonga más allá de lo que cualquier ahorro familiar puede sostener.
El riesgo financiero real de no estar asegurado
El riesgo financiero sin seguro médico no es abstracto. Tiene forma de cuenta bancaria que se vacía, de tarjetas de crédito al límite y de decisiones que comprometen años de esfuerzo.
Cómo una emergencia médica puede consumir el patrimonio familiar en semanas
Una familia de clase media puede ahorrar durante años para el enganche de una casa. Una sola hospitalización no asegurada puede agotar ese patrimonio en semanas y obligarla a vender activos o endeudarse. No exagero: es un patrón que se repite en consultoría con familias que creían tener un colchón suficiente, hasta que una sola emergencia lo demostró insuficiente.
Deuda, venta de activos y retiro anticipado de ahorros: las salidas de emergencia
Cuando el ahorro no alcanza, las familias mexicanas recurren a un puñado de salidas conocidas: préstamos personales, venta de auto o propiedad, o retiro anticipado de la AFORE por desempleo o necesidad. Cada una tiene un costo oculto. La deuda genera intereses. La venta de activos se hace, casi siempre, con prisa y con descuento. Y el retiro de AFORE reduce directamente el fondo destinado al retiro, justo el momento en que más se necesitará ese dinero.
¿El IMSS o el ISSSTE son suficientes para una emergencia grave?
Esta es, probablemente, la pregunta que más confunde a las familias mexicanas. La respuesta honesta es: depende del tipo de emergencia y de qué tan dispuesto está el paciente a esperar.
Tiempos de espera, saturación y limitaciones de infraestructura
El sistema público mexicano atiende millones de casos cada año y resuelve emergencias verdaderas con eficacia en muchos escenarios. Pero en cirugías especializadas, tratamientos oncológicos de alta complejidad o padecimientos que requieren tecnología específica, los tiempos de espera pueden alargarse por la saturación de la infraestructura disponible. Para un paciente con un diagnóstico agresivo, esa espera puede ser el factor que decide el pronóstico.
Por qué la independencia del sistema público no significa abandonarlo
En consultoría, veo con frecuencia a familias de Generación X que asumen que el IMSS o el ISSSTE cubrirá cualquier emergencia grave. Luego enfrentan tiempos de espera o limitaciones de infraestructura que las llevan a la medicina privada sin un plan de pago. La solución no es abandonar la seguridad social: es ganar independencia de ella como única opción. Un GMM privado no reemplaza al IMSS ni al ISSSTE. Los complementa, dándote la libertad de elegir hospital, especialista y momento de atención cuando el tiempo importa más que nunca.
Seguro médico: para qué sirve realmente frente a estos escenarios
Con las cifras ya sobre la mesa, vale la pena responder la pregunta de fondo: seguro médico, para qué sirve realmente, más allá del discurso comercial.
Cobertura de gastos médicos mayores: qué cubre y qué evita
Una póliza de gastos médicos mayores cubre, hasta el límite de la suma asegurada contratada, los gastos de hospitalización, cirugía, honorarios médicos, medicamentos y estudios relacionados con un padecimiento cubierto. Lo que evita no es la enfermedad, sino la segunda crisis: la financiera. Como asesor certificado con más de 15 años en seguros, insisto en que un GMM no es un gasto. Es la diferencia entre una crisis médica y una crisis médica más una crisis financiera simultánea.
Deducible y coaseguro: por qué no eliminan el riesgo, lo administran
Toda póliza incluye un deducible, el monto que tú pagas antes de que la aseguradora empiece a cubrir, y un coaseguro, el porcentaje que compartes sobre el gasto restante. Estos mecanismos no existen para quitarte protección. Existen para administrar el riesgo entre tú y la aseguradora, y así mantener primas accesibles. Elegir bien el deducible y el coaseguro, según tu presupuesto y tu tolerancia al riesgo, es parte central de diseñar un plan que realmente funcione para ti.
Gastos médicos mayores sin asegurar familia: el impacto en toda la familia
El error más común es pensar en el seguro como una decisión individual. La realidad es distinta.
Cuando un solo integrante enferma, toda la familia paga el costo
Si el papá, la mamá o un hijo enferma sin cobertura, el impacto no se queda en esa persona. Los gastos médicos mayores sin asegurar en la familia afectan el presupuesto de todos: se cancelan planes, se posponen metas, se reduce el ahorro para la educación de los hijos o para el retiro de los padres. La enfermedad de uno se convierte en la carga financiera de todos.
Proteger a la familia completa: la lógica de una póliza familiar
Por eso tiene sentido pensar en una póliza que cubra a todo el núcleo familiar, no solo al sostén económico principal. Cónyuge, hijos y, en algunos casos, padres dependientes pueden incluirse bajo un mismo plan, diseñado según la edad y el estado de salud de cada integrante. Es una forma de que la protección familiar sea integral. No debería depender de que “le toque” enfermar al miembro equivocado de la casa.
Cómo evitar convertirte en una estadística: el siguiente paso
Ya viste las cifras. Ya conoces el mecanismo. Lo que falta es actuar antes de que una emergencia decida por ti.
Qué evaluar antes de cotizar tu plan de gastos médicos mayores
Antes de cotizar, conviene revisar tu edad actual, tu historial de salud, el presupuesto mensual que puedes destinar a la prima y si buscas cobertura individual o familiar. Cada año que pasa sin contratar aumenta el riesgo de que aparezca una preexistencia que limite tu cobertura futura. La edad y la salud de hoy son, literalmente, las mejores condiciones que tendrás para asegurarte.
Por qué un plan personalizado supera a una póliza genérica
Una póliza genérica, elegida sin comparar aseguradoras ni ajustar suma asegurada, deducible y coaseguro a tu realidad, suele dejar huecos de cobertura justo donde más los necesitarás. Un plan personalizado, diseñado con base en tu edad, tu familia y tu presupuesto, cierra esos huecos desde el inicio.
Tu futuro empieza hoy, no cuando llegue la emergencia. Si quieres entender con precisión cuánto necesitarías pagar por una cobertura adecuada para ti y tu familia, agenda una consultoría gratuita por Zoom conmigo, Alex Vielma V. Juntos revisamos tu situación y diseñamos un plan de gastos médicos mayores a tu medida, antes de que una urgencia de salud se convierta también en una urgencia financiera.

Deja un comentario